Domain rechtsanwalt-in-dortmund.de kaufen?
Wir ziehen mit dem Projekt
rechtsanwalt-in-dortmund.de um.
Sind Sie am Kauf der Domain
rechtsanwalt-in-dortmund.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechtsanwalt-in-dortmund.de kaufen?
Sind vermessungskosten Anschaffungskosten?
Sind Vermessungskosten Anschaffungskosten? Diese Frage hängt von der Art der Vermessungskosten ab. Wenn die Vermessungskosten im Zusammenhang mit dem Erwerb eines Vermögenswerts stehen und dazu dienen, den Wert des Vermögenswerts zu bestimmen, können sie als Anschaffungskosten betrachtet werden. In diesem Fall würden die Vermessungskosten dem Wert des erworbenen Vermögenswerts hinzugefügt und über die Nutzungsdauer des Vermögenswerts abgeschrieben werden. Wenn die Vermessungskosten jedoch nicht direkt mit dem Erwerb eines Vermögenswerts verbunden sind, könnten sie als Betriebsausgaben betrachtet werden und sofort in der Gewinn- und Verlustrechnung erfasst werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Vermessungskosten als Anschaffungskosten behandelt werden sollten. **
Sind Versicherungen Anschaffungskosten?
Sind Versicherungen Anschaffungskosten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Versicherungen sind in der Regel keine Anschaffungskosten im herkömmlichen Sinne, da sie nicht dazu dienen, physische Vermögenswerte zu erwerben. Stattdessen dienen sie dazu, finanzielle Risiken abzusichern und Schutz zu bieten. Dennoch können Versicherungsprämien als laufende Kosten betrachtet werden, die zur Absicherung des Vermögens beitragen. Letztendlich ist es wichtig, die Kosten und Nutzen einer Versicherung sorgfältig abzuwägen, um die finanzielle Sicherheit zu gewährleisten. **

Ähnliche Suchbegriffe für Anschaffungskosten
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
Sicherheitshochschuhe S7L "DORTMUND" - 39 - schwarzSicherheitshochschuhe für hohen Komfort Entdecken Sie die Sicherheitshochschuhe S7L "DORTMUND" von VM® Footwear, der höchste Standards in Schutz und Komfort vereint. Dieser Schuh wurde sorgfältig entwickelt, um den Anforderungen anspruchsvoller Arbeitsumgebungen gerecht zu werden. Das Obermaterial besteht aus hochwertigem Rindsleder, das nicht nur robust ist, sondern auch einen stilvollen Look verleiht. Das Innenfutter ist nicht nur angenehm zu tragen, sondern auch atmungsaktiv, um ein optimales Fußklima zu gewährleisten. Die antistatische Innensohle sorgt für zusätzlichen Komfort und Sicherheit. Die Sohle des Sicherheitshochschuhs ist rutschfest und resistent gegen Öle und Kraftstoffe. Sie bietet nicht nur stabilen Halt, sondern auch eine lange Lebensdauer. Dieser Sicherheitsschuh erfüllt die Anforderungen der Sicherheitsklasse S7L gemäß der Norm EN ISO 20345 und ist somit ein verlässlicher Begleiter für professionelle Arbeitsbedingungen. Mit einer Zehenschutzkappe und einer durchtrittsicheren Sohle aus Kevlar® bietet der Hochschuh zuverlässigen Schutz vor verschiedenen Gefahren am Arbeitsplatz. Besonderheiten Hochwertiges Rindsleder für Robustheit und stilvollen Look Zehenschutzkappe und Kevlar durchtrittsichere Sohle für umfassenden Schutz Atmungsaktives Innenfutter für angenehmen Tragekomfort Antistatische Innensohle für zusätzliche Sicherheit Rutschfeste, öl- und kraftstoffresistente Sohle für stabilen Halt Spezifikationen Obermaterial: Rindleder Futter: FREE-TEX®Sohle: PU/Rubber Durchtrittschutz: Kevlar®Schutzkappe: KunststoffNormen: EN ISO 20345:2022 S7L FO HRO SR ESD112,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herles, Christian: Unternehmensinterne RechtsberatungUnternehmensinterne Rechtsberatung , Neben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z.B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z.B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Beilage: Buch, Autoren: Herles, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 251, Keyword: Compliance; Legal Tech; Rechtsabteilung; Syndikusrechtsanwalt; Unternehmensanwalt; Unternehmensinterne Rechtsberatung; Unternehmensjurist; Wirtschaftsjuristen; präventives Risikomanagement, Fachschema: Beratung / Rechtsberatung~Rechtsberatung - Rechtsberater~Unternehmensrecht~Handelsrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054735 9783791054728, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshochschuhe S7L "DORTMUND" - 40 - schwarzSicherheitshochschuhe für hohen Komfort Entdecken Sie die Sicherheitshochschuhe S7L "DORTMUND" von VM® Footwear, der höchste Standards in Schutz und Komfort vereint. Dieser Schuh wurde sorgfältig entwickelt, um den Anforderungen anspruchsvoller Arbeitsumgebungen gerecht zu werden. Das Obermaterial besteht aus hochwertigem Rindsleder, das nicht nur robust ist, sondern auch einen stilvollen Look verleiht. Das Innenfutter ist nicht nur angenehm zu tragen, sondern auch atmungsaktiv, um ein optimales Fußklima zu gewährleisten. Die antistatische Innensohle sorgt für zusätzlichen Komfort und Sicherheit. Die Sohle des Sicherheitshochschuhs ist rutschfest und resistent gegen Öle und Kraftstoffe. Sie bietet nicht nur stabilen Halt, sondern auch eine lange Lebensdauer. Dieser Sicherheitsschuh erfüllt die Anforderungen der Sicherheitsklasse S7L gemäß der Norm EN ISO 20345 und ist somit ein verlässlicher Begleiter für professionelle Arbeitsbedingungen. Mit einer Zehenschutzkappe und einer durchtrittsicheren Sohle aus Kevlar® bietet der Hochschuh zuverlässigen Schutz vor verschiedenen Gefahren am Arbeitsplatz. Besonderheiten Hochwertiges Rindsleder für Robustheit und stilvollen Look Zehenschutzkappe und Kevlar durchtrittsichere Sohle für umfassenden Schutz Atmungsaktives Innenfutter für angenehmen Tragekomfort Antistatische Innensohle für zusätzliche Sicherheit Rutschfeste, öl- und kraftstoffresistente Sohle für stabilen Halt Spezifikationen Obermaterial: Rindleder Futter: FREE-TEX®Sohle: PU/Rubber Durchtrittschutz: Kevlar®Schutzkappe: KunststoffNormen: EN ISO 20345:2022 S7L FO HRO SR ESD112,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
BVB Dortmund TasseDort Mund! Den Gag kennt jeder, und weil er immer wieder witzig ist, gibt es dazu die passende Tasse. Sowohl der Tassenrand als auch der Henkel sind mit Pfeilen auf diesem Becher beschriftet. Viel wichtiger ist aber, wofür euer Herz schlägt. Dort Herz steht neben dem großen BVB-Emblem. Diese Tasse gibt also Orientierung, für alle, die nicht wissen, wessen Fan Ihr seid. Material: Steingut13,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
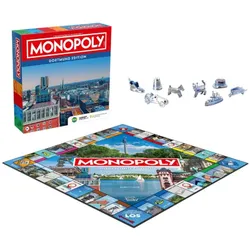
Winning Moves - Monopoly Dortmund EditionMit der "Monopoly Dortmund Edition" lässt sich die bekannte Ruhrmetropole auf spielerische Weise erkunden. Diese besondere Ausgabe des Brettspielklassikers führt durch die Straßen und zu den Wahrzeichen von Dortmund. geeignet ab 8 Jahren eine besondere Städteausgabe des klassischen Brettspiels mit bekannten Orten und Sehenswürdigkeiten aus Dortmund Anstatt auf Schlossallee und Parkstraße wird hier um die bekanntesten Orte Dortmunds gespielt, verhandelt und gefeilscht. Das Spielprinzip bleibt dem Original treu, während das Spielfeld mit lokalen Highlights wie dem Dortmunder U und dem Florianturm gestaltet ist. Ziel ist es, ein eigenes Immobilien-Imperium in der Stadt aufzubauen und die Mitspieler in den Bankrott zu treiben.39,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshochschuhe S7L "DORTMUND" - 39 - schwarzSicherheitshochschuhe für hohen Komfort Entdecken Sie die Sicherheitshochschuhe S7L "DORTMUND" von VM® Footwear, der höchste Standards in Schutz und Komfort vereint. Dieser Schuh wurde sorgfältig entwickelt, um den Anforderungen anspruchsvoller Arbeitsumgebungen gerecht zu werden. Das Obermaterial besteht aus hochwertigem Rindsleder, das nicht nur robust ist, sondern auch einen stilvollen Look verleiht. Das Innenfutter ist nicht nur angenehm zu tragen, sondern auch atmungsaktiv, um ein optimales Fußklima zu gewährleisten. Die antistatische Innensohle sorgt für zusätzlichen Komfort und Sicherheit. Die Sohle des Sicherheitshochschuhs ist rutschfest und resistent gegen Öle und Kraftstoffe. Sie bietet nicht nur stabilen Halt, sondern auch eine lange Lebensdauer. Dieser Sicherheitsschuh erfüllt die Anforderungen der Sicherheitsklasse S7L gemäß der Norm EN ISO 20345 und ist somit ein verlässlicher Begleiter für professionelle Arbeitsbedingungen. Mit einer Zehenschutzkappe und einer durchtrittsicheren Sohle aus Kevlar® bietet der Hochschuh zuverlässigen Schutz vor verschiedenen Gefahren am Arbeitsplatz. Besonderheiten Hochwertiges Rindsleder für Robustheit und stilvollen Look Zehenschutzkappe und Kevlar durchtrittsichere Sohle für umfassenden Schutz Atmungsaktives Innenfutter für angenehmen Tragekomfort Antistatische Innensohle für zusätzliche Sicherheit Rutschfeste, öl- und kraftstoffresistente Sohle für stabilen Halt Spezifikationen Obermaterial: Rindleder Futter: FREE-TEX®Sohle: PU/Rubber Durchtrittschutz: Kevlar®Schutzkappe: KunststoffNormen: EN ISO 20345:2022 S7L FO HRO SR ESD112,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind vermessungskosten Anschaffungskosten?
Sind Vermessungskosten Anschaffungskosten? Diese Frage hängt von der Art der Vermessungskosten ab. Wenn die Vermessungskosten im Zusammenhang mit dem Erwerb eines Vermögenswerts stehen und dazu dienen, den Wert des Vermögenswerts zu bestimmen, können sie als Anschaffungskosten betrachtet werden. In diesem Fall würden die Vermessungskosten dem Wert des erworbenen Vermögenswerts hinzugefügt und über die Nutzungsdauer des Vermögenswerts abgeschrieben werden. Wenn die Vermessungskosten jedoch nicht direkt mit dem Erwerb eines Vermögenswerts verbunden sind, könnten sie als Betriebsausgaben betrachtet werden und sofort in der Gewinn- und Verlustrechnung erfasst werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Vermessungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Versicherungen Anschaffungskosten?
Sind Versicherungen Anschaffungskosten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Versicherungen sind in der Regel keine Anschaffungskosten im herkömmlichen Sinne, da sie nicht dazu dienen, physische Vermögenswerte zu erwerben. Stattdessen dienen sie dazu, finanzielle Risiken abzusichern und Schutz zu bieten. Dennoch können Versicherungsprämien als laufende Kosten betrachtet werden, die zur Absicherung des Vermögens beitragen. Letztendlich ist es wichtig, die Kosten und Nutzen einer Versicherung sorgfältig abzuwägen, um die finanzielle Sicherheit zu gewährleisten. **
-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
Ähnliche Suchbegriffe für Anschaffungskosten
-
Herles, Christian: Unternehmensinterne RechtsberatungUnternehmensinterne Rechtsberatung , Neben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z.B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z.B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Beilage: Buch, Autoren: Herles, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 251, Keyword: Compliance; Legal Tech; Rechtsabteilung; Syndikusrechtsanwalt; Unternehmensanwalt; Unternehmensinterne Rechtsberatung; Unternehmensjurist; Wirtschaftsjuristen; präventives Risikomanagement, Fachschema: Beratung / Rechtsberatung~Rechtsberatung - Rechtsberater~Unternehmensrecht~Handelsrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054735 9783791054728, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshochschuhe S7L "DORTMUND" - 40 - schwarzSicherheitshochschuhe für hohen Komfort Entdecken Sie die Sicherheitshochschuhe S7L "DORTMUND" von VM® Footwear, der höchste Standards in Schutz und Komfort vereint. Dieser Schuh wurde sorgfältig entwickelt, um den Anforderungen anspruchsvoller Arbeitsumgebungen gerecht zu werden. Das Obermaterial besteht aus hochwertigem Rindsleder, das nicht nur robust ist, sondern auch einen stilvollen Look verleiht. Das Innenfutter ist nicht nur angenehm zu tragen, sondern auch atmungsaktiv, um ein optimales Fußklima zu gewährleisten. Die antistatische Innensohle sorgt für zusätzlichen Komfort und Sicherheit. Die Sohle des Sicherheitshochschuhs ist rutschfest und resistent gegen Öle und Kraftstoffe. Sie bietet nicht nur stabilen Halt, sondern auch eine lange Lebensdauer. Dieser Sicherheitsschuh erfüllt die Anforderungen der Sicherheitsklasse S7L gemäß der Norm EN ISO 20345 und ist somit ein verlässlicher Begleiter für professionelle Arbeitsbedingungen. Mit einer Zehenschutzkappe und einer durchtrittsicheren Sohle aus Kevlar® bietet der Hochschuh zuverlässigen Schutz vor verschiedenen Gefahren am Arbeitsplatz. Besonderheiten Hochwertiges Rindsleder für Robustheit und stilvollen Look Zehenschutzkappe und Kevlar durchtrittsichere Sohle für umfassenden Schutz Atmungsaktives Innenfutter für angenehmen Tragekomfort Antistatische Innensohle für zusätzliche Sicherheit Rutschfeste, öl- und kraftstoffresistente Sohle für stabilen Halt Spezifikationen Obermaterial: Rindleder Futter: FREE-TEX®Sohle: PU/Rubber Durchtrittschutz: Kevlar®Schutzkappe: KunststoffNormen: EN ISO 20345:2022 S7L FO HRO SR ESD112,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshochschuhe S7L "DORTMUND" - 41 - schwarzSicherheitshochschuhe für hohen Komfort Entdecken Sie die Sicherheitshochschuhe S7L "DORTMUND" von VM® Footwear, der höchste Standards in Schutz und Komfort vereint. Dieser Schuh wurde sorgfältig entwickelt, um den Anforderungen anspruchsvoller Arbeitsumgebungen gerecht zu werden. Das Obermaterial besteht aus hochwertigem Rindsleder, das nicht nur robust ist, sondern auch einen stilvollen Look verleiht. Das Innenfutter ist nicht nur angenehm zu tragen, sondern auch atmungsaktiv, um ein optimales Fußklima zu gewährleisten. Die antistatische Innensohle sorgt für zusätzlichen Komfort und Sicherheit. Die Sohle des Sicherheitshochschuhs ist rutschfest und resistent gegen Öle und Kraftstoffe. Sie bietet nicht nur stabilen Halt, sondern auch eine lange Lebensdauer. Dieser Sicherheitsschuh erfüllt die Anforderungen der Sicherheitsklasse S7L gemäß der Norm EN ISO 20345 und ist somit ein verlässlicher Begleiter für professionelle Arbeitsbedingungen. Mit einer Zehenschutzkappe und einer durchtrittsicheren Sohle aus Kevlar® bietet der Hochschuh zuverlässigen Schutz vor verschiedenen Gefahren am Arbeitsplatz. Besonderheiten Hochwertiges Rindsleder für Robustheit und stilvollen Look Zehenschutzkappe und Kevlar durchtrittsichere Sohle für umfassenden Schutz Atmungsaktives Innenfutter für angenehmen Tragekomfort Antistatische Innensohle für zusätzliche Sicherheit Rutschfeste, öl- und kraftstoffresistente Sohle für stabilen Halt Spezifikationen Obermaterial: Rindleder Futter: FREE-TEX®Sohle: PU/Rubber Durchtrittschutz: Kevlar®Schutzkappe: KunststoffNormen: EN ISO 20345:2022 S7L FO HRO SR ESD112,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshochschuhe S7L "DORTMUND" - 42 - schwarzSicherheitshochschuhe für hohen Komfort Entdecken Sie die Sicherheitshochschuhe S7L "DORTMUND" von VM® Footwear, der höchste Standards in Schutz und Komfort vereint. Dieser Schuh wurde sorgfältig entwickelt, um den Anforderungen anspruchsvoller Arbeitsumgebungen gerecht zu werden. Das Obermaterial besteht aus hochwertigem Rindsleder, das nicht nur robust ist, sondern auch einen stilvollen Look verleiht. Das Innenfutter ist nicht nur angenehm zu tragen, sondern auch atmungsaktiv, um ein optimales Fußklima zu gewährleisten. Die antistatische Innensohle sorgt für zusätzlichen Komfort und Sicherheit. Die Sohle des Sicherheitshochschuhs ist rutschfest und resistent gegen Öle und Kraftstoffe. Sie bietet nicht nur stabilen Halt, sondern auch eine lange Lebensdauer. Dieser Sicherheitsschuh erfüllt die Anforderungen der Sicherheitsklasse S7L gemäß der Norm EN ISO 20345 und ist somit ein verlässlicher Begleiter für professionelle Arbeitsbedingungen. Mit einer Zehenschutzkappe und einer durchtrittsicheren Sohle aus Kevlar® bietet der Hochschuh zuverlässigen Schutz vor verschiedenen Gefahren am Arbeitsplatz. Besonderheiten Hochwertiges Rindsleder für Robustheit und stilvollen Look Zehenschutzkappe und Kevlar durchtrittsichere Sohle für umfassenden Schutz Atmungsaktives Innenfutter für angenehmen Tragekomfort Antistatische Innensohle für zusätzliche Sicherheit Rutschfeste, öl- und kraftstoffresistente Sohle für stabilen Halt Spezifikationen Obermaterial: Rindleder Futter: FREE-TEX®Sohle: PU/Rubber Durchtrittschutz: Kevlar®Schutzkappe: KunststoffNormen: EN ISO 20345:2022 S7L FO HRO SR ESD112,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.